
تُحسب تكلفة إنتاج الوحدة بجمع تكلفة الخامات المستهلكة والتعبئة والعمل ونصيب الدفعة من مصاريف الإنتاج، ثم قسمة الإجمالي على عدد الوحدات الصالحة للبيع. سجّل كل تكلفة مرة واحدة، وميّز تكلفة الإنتاج عن سعر البيع وصافي الربح. الأمثلة الحسابية للتوضيح، وليست أسعارًا أو نسب استخدام مقترحة.
حدّد الوحدة التي تريد حسابها
ابدأ بوصف منتج واحد بحجم وتغليف محددين: عبوة عطر، أو شمعة، أو قطعة صابون، مثلًا. لا تقارن تكلفة قطعة صغيرة بأخرى كبيرة أو عبوة دون تغليف بأخرى مجهزة كهدية. ثبّت مواصفات المنتج ثم سجّل تكاليف دفعة منه.
1. احسب تكلفة الخامة المستخدمة، لا العبوة المشتراة كاملة
- تكلفة وحدة القياس = تكلفة شراء الخامة على الأساس الذي اعتمدته ÷ كمية الخامة المشتراة.
- تكلفة الخامة في الدفعة = الكمية المستهلكة في الدفعة × تكلفة وحدة القياس.
مثال حسابي افتراضي: خامة وزنها 1 كيلو بتكلفة 300 ريال تعطي تكلفة 0.30 ريال للغرام. إذا استهلكت الدفعة 50 غرامًا، فتكلفة هذه الخامة فيها 15 ريالًا. لا تُحمّل الدفعة ثمن الكيلو كله ما دام الباقي مخزونًا صالحًا لاستخدام لاحق.
وحّد الوحدات قبل الحساب: الكيلو = 1000 غرام، واللتر = 1000 ملليلتر، لكن الملليلتر لا يساوي الغرام تلقائيًا؛ التحويل بين الحجم والوزن يحتاج بيانات الكثافة. الأرقام هنا للتكلفة فقط، وليست نسب استخدام أو وصفة تصنيع.
2. أضف التعبئة والتغليف المستخدمين فعليًا
سجّل العبوة والغطاء أو البخاخ والملصق والختم والعلبة وأي عناصر تدخل في المنتج المجهز. افصل تكلفة تغليف المنتج عن مواد شحن الطلب إذا كنت ستحسب الشحن لاحقًا ضمن تكلفة البيع. لا تحتسب المواد غير المستخدمة كأنها استُهلكت.
3. سجّل العمل ومصاريف الإنتاج
قد تشمل ساعات العمل التحضير والتعبئة ووضع الملصقات والتنظيف والفحص. إذا كان العمل من تنفيذك، ضع له تقديرًا واضحًا بدل إغفاله، وميّز التقدير عن المصروف المدفوع فعليًا.
حمّل الدفعة نصيبًا من مصاريف الإنتاج المشتركة وفق قاعدة واضحة، مثل ساعات الاستخدام أو عدد الوحدات بحسب طبيعة المصروف. أمثلة ذلك الكهرباء واستهلاك الأدوات. استخدم طريقة متسقة، ولا تضف المصروف نفسه مرة ضمن بند مباشر ومرة أخرى ضمن التوزيع المشترك.
مثال افتراضي كامل لتكلفة دفعة
لنفترض أن تكاليف دفعة واحدة، بعد تسجيل المواد والعمل ونصيبها من المصاريف، كانت كما يلي:
| بند التكلفة | المبلغ الافتراضي |
|---|---|
| الخامات المستهلكة | 500 ريال. |
| التعبئة والتغليف المستهلكان | 180 ريالًا. |
| العمل | 140 ريالًا. |
| نصيب الدفعة من مصاريف الإنتاج المشتركة | 80 ريالًا. |
إجمالي تكلفة إنتاج الدفعة = 500 + 180 + 140 + 80 = 900 ريال.
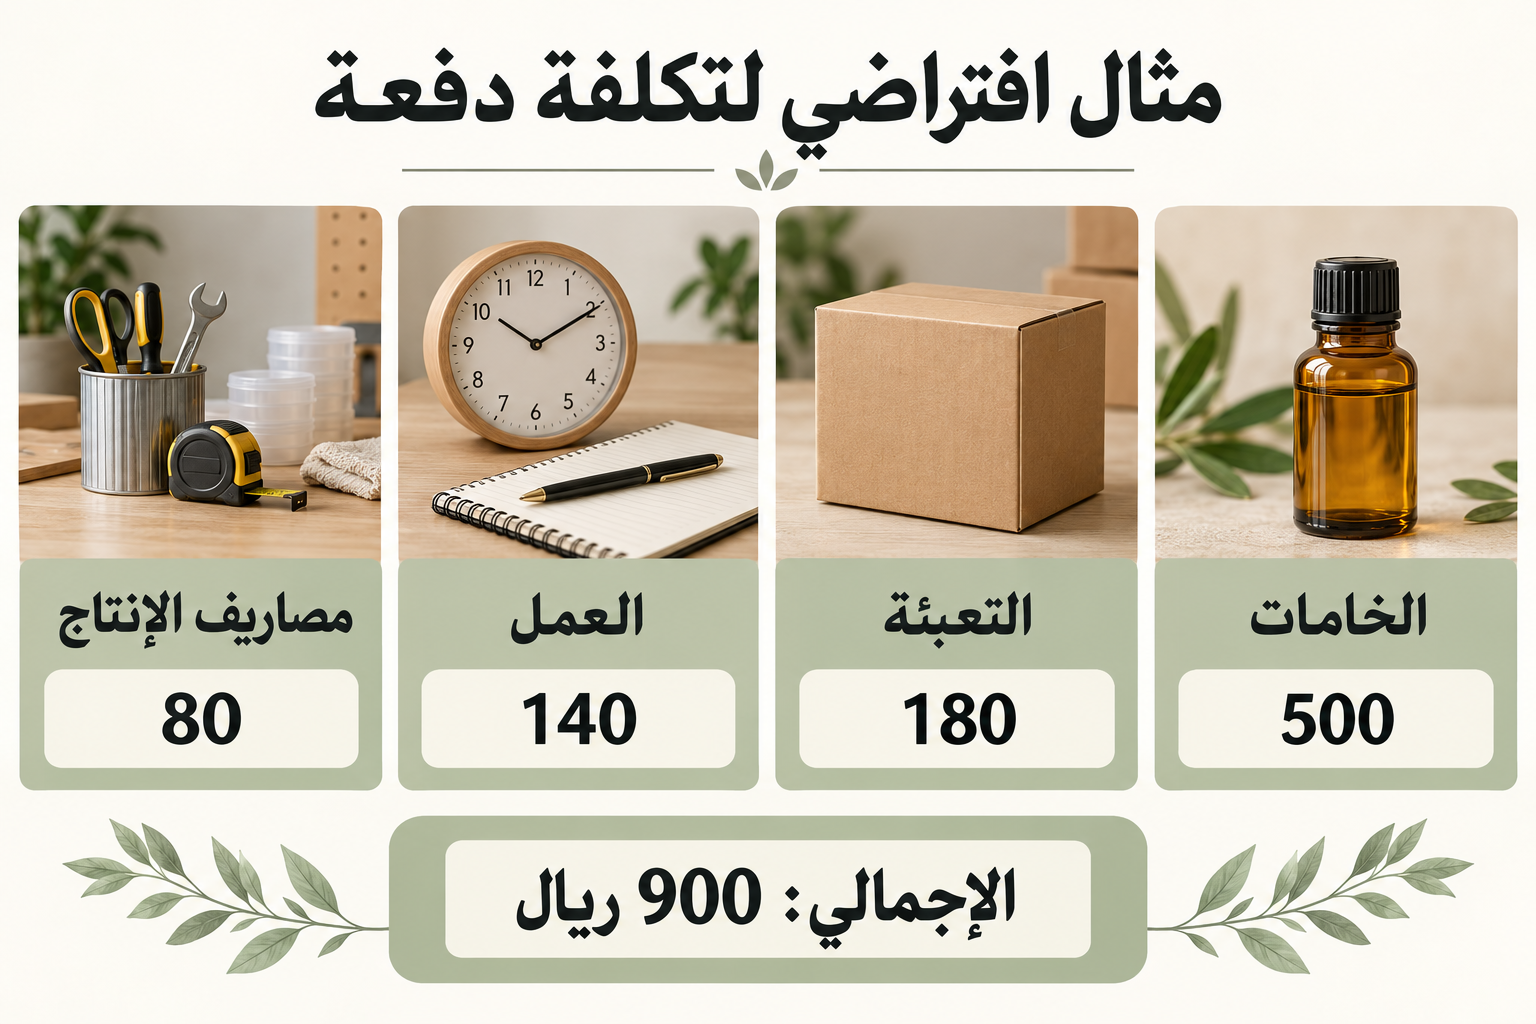 صورة توضيحية مولدة لبيانات المثال الافتراضي. المبالغ تعليمية، وليست أسعار منتجات أو عرض تكلفة من وقت العطور.
الهدر يغيّر تكلفة القطعة: استخدم الناتج الصالح للبيع
إذا كان المخطط إنتاج 100 قطعة، لكن الناتج المقبول بعد الفحص 90 قطعة، فلا تقسّم التكلفة على 100 عند حساب تكلفة الوحدة الصالحة للبيع. في مثالنا نفترض أن الدفعة تحملت كامل التكلفة المذكورة، وأن القطع العشر المستبعدة لا قيمة استرداد لها.
تكلفة إنتاج الوحدة الصالحة للبيع = إجمالي تكلفة إنتاج الدفعة ÷ عدد الوحدات الصالحة للبيع.
في المثال: 900 ÷ 90 = 10 ريالات للقطعة. أما القسمة على العدد المخطط فتعطي 900 ÷ 100 = 9 ريالات، وهو رقم لا يعكس الناتج الفعلي لهذه الدفعة.
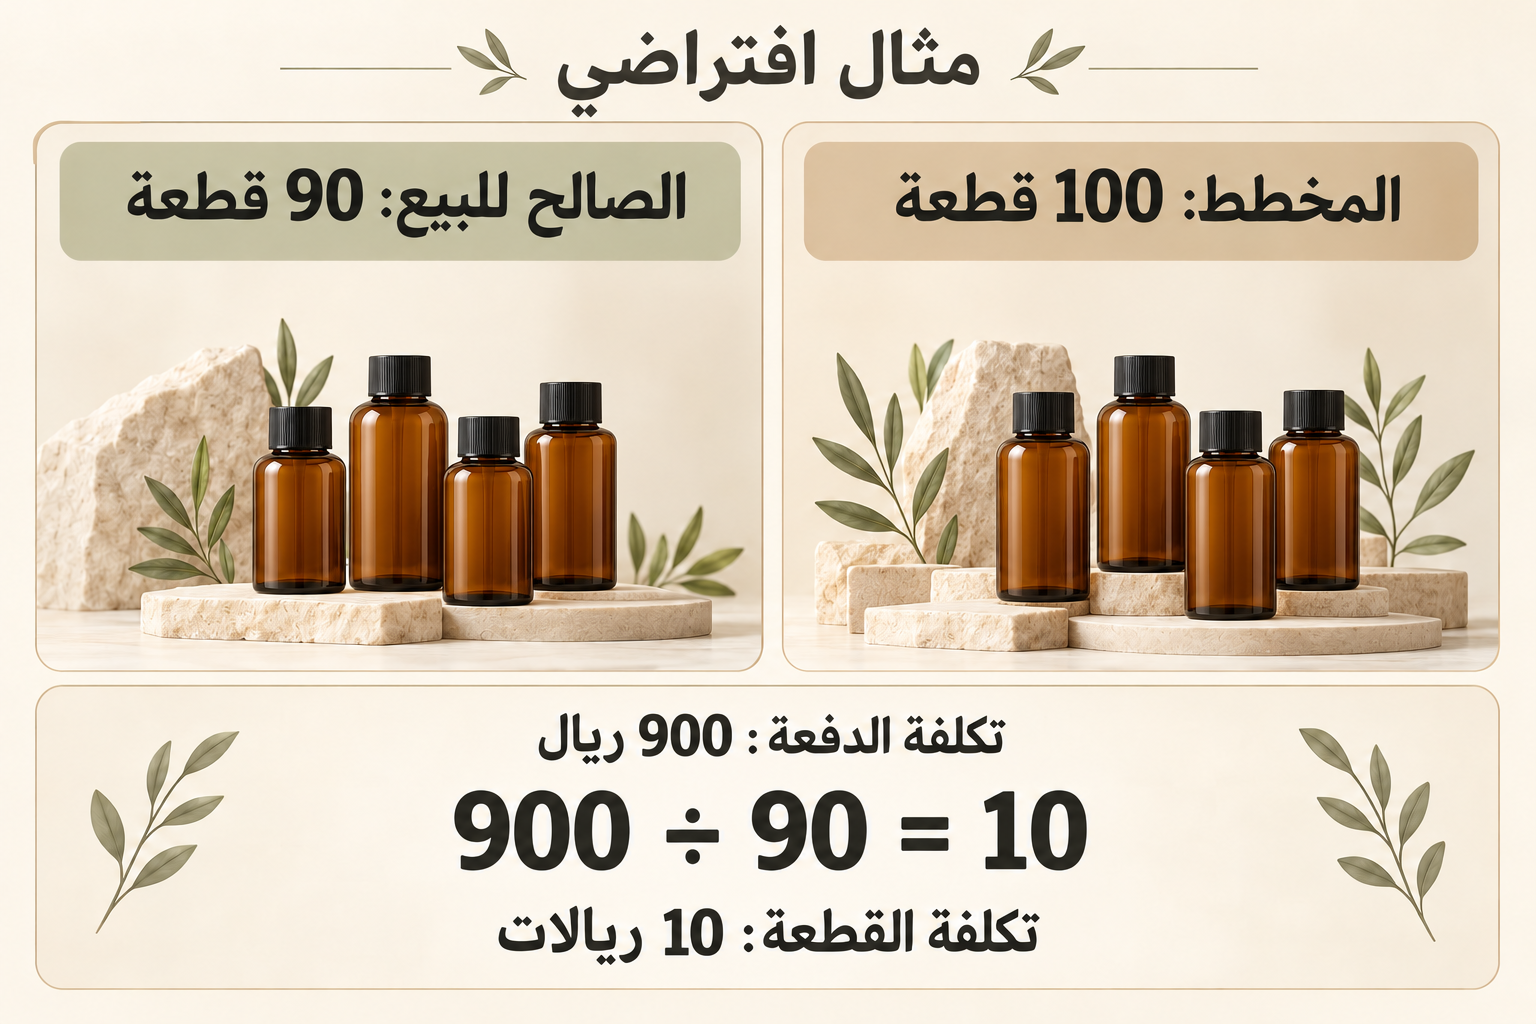 رسم توضيحي مولد يبين أثر الناتج المقبول في تكلفة الوحدة، ضمن المثال الافتراضي نفسه.
كيف تتجنب احتساب الهدر مرتين؟
إذا سجلت تكلفة جميع المواد المستهلكة فعلًا، بما فيها ما فُقد أثناء الإنتاج، ثم قسمت على الناتج الصالح للبيع، فقد دخل أثر هذا الفقد في الحساب. لا تضف نسبة هدر أخرى على التكاليف نفسها دون سبب مستقل. وسجّل المرتجعات أو المواد القابلة للاسترداد أو إعادة الاستخدام على حدة بدل اعتبارها خسارة كاملة تلقائيًا.
بطاقة حساب يمكنك تكرارها لكل دفعة
| قسم البطاقة | البيانات التي تسجلها |
|---|---|
| بيانات الدفعة |
|
| لكل خامة |
|
| ملخص الدفعة |
|
احتفظ بتاريخ أسعار الشراء وطريقة توزيع المصاريف، وحدّد أساس المقارنة من حيث الضرائب والشحن والخصومات. لا تخلط أرقامًا على أسس مختلفة في البطاقة نفسها. راجع البطاقة عند تغير المورد أو العبوة أو حجم المنتج أو الناتج الفعلي.
إذا كنت تحسب تكلفة مشروع يعتمد على زيت عطري نقي مستوحى من تايجر بولغاري للرجال أو زيت عطري نقي سينشوال أو زيت عطري نقي سيلفر دست، فأنشئ بطاقة مستقلة لكل خيار بالسعر الفعلي للحجم المختار والكمية المستخدمة في الدفعة. لا تنقل نسبة استخدام أو تكلفة من زيت إلى آخر دون التحقق من خصائصه ومتطلبات التطبيق.
تكلفة الإنتاج ليست سعر البيع ولا صافي الربح
بعد حساب الإنتاج، راجع مصاريف البيع التي لم تدخل فيه: رسوم الدفع والمنصة، وتسويق الطلب، والتجهيز والشحن الذي تتحمله، والخصومات والمرتجعات. حدد موضع كل بند في نموذجك حتى لا تسقطه أو تكرره. كما أن تكلفة الوحدة المنتجة لا تعني أن كل الوحدات ستباع فورًا.
مثال حسابي مستقل: إذا كانت تكلفة الإنتاج 10 ريالات، فإن زيادة 50% عليها تعطي سعرًا افتراضيًا قدره 15 ريالًا. فرق السعر هنا 5 ريالات، ونسبته من السعر 5 ÷ 15 ≈ 33.3%، وليس 50%. هذه مقارنة بين الزيادة على التكلفة والهامش على أساس تكلفة الإنتاج فقط؛ وليست توصية بسعر بيع أو حسابًا لصافي الربح.
لا تختَر الزيت على سعر الكيلو وحده
قارن خامتين بعد التأكد من ملاءمتهما للتطبيق والأداء المطلوب. قد تختلف كمية الاستخدام المناسبة، والتوافق، والهدر، وإمكانية تكرار النتيجة. تكلفة الخامة داخل المنتج النهائي أهم للمقارنة من سعر العبوة وحده، ولا تُغيّر نسبة الاستخدام لمجرد الوصول إلى رقم أقل دون مراجعة مواصفات الخامة ومستنداتها واختبار المنتج.
اختيار الزيت العطري للمشاريع: من المناسبة إلى اختبار المنتج
دليل اختيار قاعدة صابون الجلسرين الشفافة والبيضاء
ولفهم حدود المقارنة بين سعر العطر الجاهز وتكلفة الزيت داخله، اقرأ مقارنة سعر العطر الأصلي بالزيت المستوحى.
إذا كنت تدرس زيت عطري نقي مستوحى من إيروس بور فيميه فرزاتشي EDP للنساء أو زيت عطري نقي مستوحى من اسكادا مغنزيوم للنساء لمشروعك، فراجع أولًا ملاءمة كل زيت للتطبيق، ثم أدخل سعر الحجم الذي ستشتريه وكمية الزيت المستخدمة فعلًا في بطاقة التكلفة. قيّم الخيارين بصورة مستقلة، ولا تفترض تساوي نسبة الاستخدام أو تكلفة الوحدة بينهما.
أسئلة شائعة
هل أضع سعر الخامة المشتراة بالكامل في كل دفعة؟
لا، حمّل الدفعة بما استُهلك منها وفق طريقة حسابك، واحتفظ بالباقي ضمن سجل المخزون ما دام صالحًا للاستخدام.
هل أستخدم نسبة هدر ثابتة دائمًا؟
الأفضل توثيق الهدر الفعلي. وإذا استخدمت تقديرًا للتخطيط، فسمّه تقديريًا ثم قارنه بنتيجة الإنتاج وحدّثه دون احتسابه مرة أخرى ضمن الأرقام الفعلية نفسها.
هل أستطيع توزيع ثمن أداة كاملة على دفعة واحدة؟
يعتمد نموذج التكلفة على طبيعة الأداة واستخدامها. للأدوات المستخدمة عبر دفعات، حدّد نصيبًا مبررًا للدفعة بدل تحميلها التكلفة كاملة ثم تكرار ذلك في الدفعات التالية.
هل أقسم تكلفة الدفعة على العدد المخطط أم الصالح للبيع؟
لحساب تكلفة الوحدة الصالحة للبيع، اقسم إجمالي تكلفة إنتاج الدفعة على عدد الوحدات الصالحة للبيع فعليًا. العدد المخطط لا يعكس وحده أثر القطع المستبعدة في نتيجة الدفعة.
هل الفرق بين سعر البيع وتكلفة الإنتاج هو صافي الربح؟
لا. قد تبقى مصاريف بيع لم تدخل في تكلفة الإنتاج، مثل رسوم الدفع والمنصة والتسويق والشحن الذي تتحمله والخصومات والمرتجعات. راجع موضع كل بند في نموذجك حتى لا تسقطه أو تحتسبه مرتين.
من الحساب إلى قرار إنتاج أوضح
ابدأ بتسجيل الاستهلاك الفعلي، وأضف التعبئة والعمل ومصاريف الإنتاج مرة واحدة، ثم اقسم على الناتج المقبول. بهذه البطاقة تستطيع معرفة موضع ارتفاع التكلفة: الخامة، أو التغليف، أو وقت العمل، أو انخفاض المردود، قبل اتخاذ قرار الإنتاج التالي.
مرجع مبادئ حساب التكلفة والتسعير
تحديد التكاليف والتسعير — مركز مساعدة Shopify
تصفح الزيوت المستوحاة في وقت العطور
لاختيار الخامة: الزيوت حسب الاستخدام
عن الكاتب: نواف الشعار | NAWAF ALSHAAR
كاتب في مدونة وقت العطور، تتناول مقالاته فهم الزيوت والخامات العطرية واختيارها للمشاريع.